Moneyman・Préstamos Rápidos

- 4.88K Reseñas
- 4,0
- Descargas
- 500.000+
Nuestra opinión sobre Moneyman・Préstamos Rápidos de Appgk
Cuando una urgencia económica aparece, lo último que apetece es perderse entre formularios confusos o comparar decenas de opciones sin saber por dónde empezar. Moneyman・Préstamos Rápidos está pensado precisamente para solicitar préstamos y créditos desde el móvil, con una propuesta sencilla de entender: completar una solicitud y consultar una posible solución financiera sin acudir a una oficina. Después de revisar su recorrido, mi impresión es clara: puede resultar práctico para quien necesita explorar una cantidad puntual y valora hacerlo desde el teléfono, pero conviene usarlo con calma y leer cada condición antes de aceptar nada.
La aplicación pertenece a la categoría de finanzas y está desarrollada por ID Finance Spain S.A. Es gratuita para descargar, tiene clasificación PEGI 3 y funciona desde Android 8.0. Su presencia en la tienda es considerable, con más de quinientas mil instalaciones, una valoración media de cuatro sobre cinco y cerca de doce mil valoraciones. Es una señal de que muchas personas la han probado, aunque no sustituye la revisión personal de los costes y las condiciones que aparezcan en cada solicitud.
Qué puedes esperar al abrir Moneyman
La primera idea que quiero dejar clara es que no estamos ante una aplicación para llevar un presupuesto, controlar gastos o separar el dinero por categorías. Su objetivo es mucho más concreto: orientar el proceso de solicitud de un préstamo o crédito rápido. Por eso, la experiencia gira alrededor de introducir información, revisar una propuesta y decidir si tiene sentido continuar.
Ese enfoque tiene una ventaja evidente. Si solo buscas iniciar una petición de financiación, no tienes que navegar por herramientas que no vas a utilizar. La pantalla y el flujo están orientados a una acción concreta, algo que agradezco especialmente cuando el usuario llega con prisa. La contrapartida es que no ofrece el tipo de acompañamiento educativo que sí puedes encontrar en una aplicación de banca personal o en una hoja de cálculo: aquí el centro es la solicitud, no la planificación financiera a largo plazo.
Lo mejor de Moneyman・Préstamos Rápidos
Aspectos que debes tener en cuenta sobre Moneyman・Préstamos Rápidos
Yo la vería como una puerta de entrada, no como una respuesta automática a cualquier problema de dinero. Una solicitud puede ayudarte a conocer una alternativa, pero la decisión responsable depende de que puedas devolver el importe en el plazo indicado. Si el gasto no es realmente urgente, o si ya tienes varias cuotas pendientes, probablemente sea mejor detenerse y revisar primero el presupuesto familiar.
El resumen de la tienda habla de préstamos y créditos al instante, pero esa frase no debería interpretarse como una garantía de aprobación ni como una promesa de recibir dinero sin comprobaciones. En una aplicación financiera, la parte importante no es solo lo rápido que se inicia el proceso, sino entender qué se está contratando, cuánto se devuelve y en qué fechas. Esa es la actitud con la que recomiendo utilizarla.
Noticias y artículos relacionados con Moneyman・Préstamos Rápidos
Noticias
Subway Surfers convirtió la variedad y el ritmo en estándar del arcade móvil
Noticias
TikTok y el siguiente vídeo: por qué cuesta tanto dejar de mirar
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
También me parece relevante que la aplicación tenga una versión actual identificada como 2.343.0. Para el usuario, esto significa que conviene mantenerla actualizada desde la tienda oficial y evitar instalar archivos de procedencia dudosa. En servicios financieros, la versión instalada importa más que en una aplicación de entretenimiento, porque la estabilidad y la protección del acceso forman parte de la experiencia.
Para quién tiene sentido
Moneyman puede encajar con una persona que necesita estudiar una opción puntual desde Android, quiere hacer el trámite inicial a distancia y prefiere reunir la información en una sola interfaz. También puede ser útil para quien nunca ha solicitado un producto de este tipo y necesita un recorrido guiado, siempre que esté dispuesto a leer cada pantalla sin avanzar por inercia.
¿No quieres leer la reseña completa?
En cambio, no la recomendaría como primera opción a alguien que busca una cuenta corriente, una tarjeta para el día a día, una herramienta de ahorro o una forma de comparar todas sus deudas. Tampoco la elegiría sin más para financiar una compra que puede esperar. En esos casos, una entidad bancaria habitual, una cooperativa de crédito o una aplicación de control financiero puede ofrecer un contexto más adecuado.
Del primer ajuste a una solicitud bien entendida
Instalación y preparación sin prisas
El primer paso es instalar la aplicación en un dispositivo compatible y abrirla en un momento en el que puedas concentrarte. Aunque el proceso esté diseñado para ser rápido, una solicitud financiera no debería completarse mientras vas caminando, conduces o haces varias cosas a la vez. Mi consejo práctico es tener a mano un documento de identidad, los datos personales que puedan solicitarse y una idea realista del importe que podrías devolver.
Capturas de pantalla
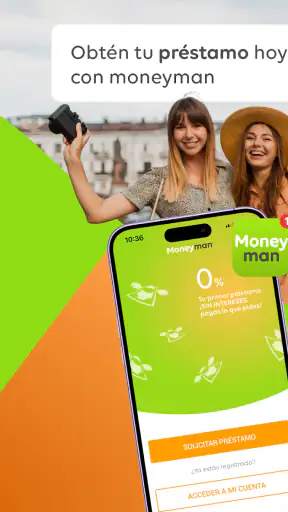
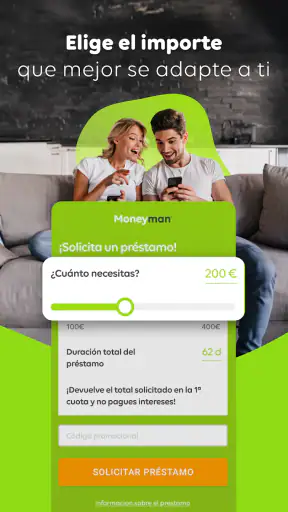
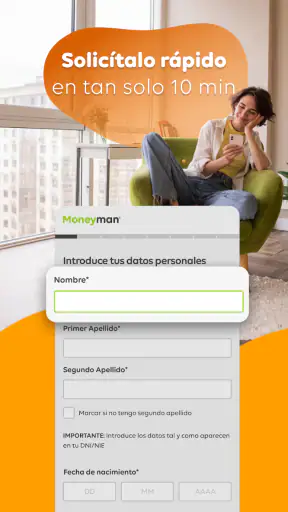
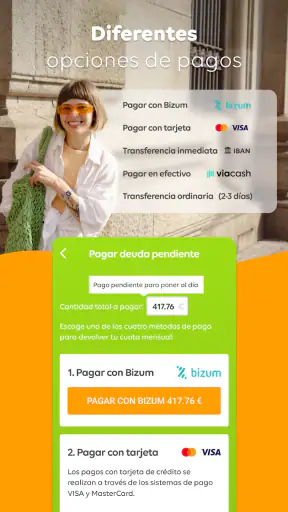
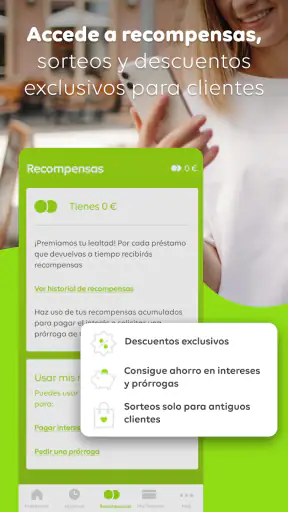
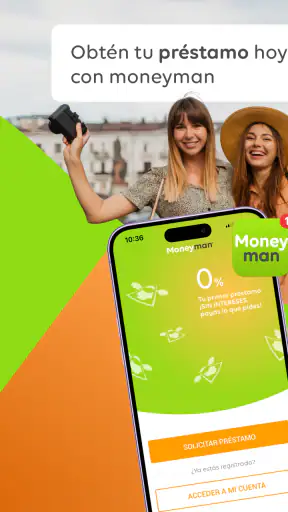
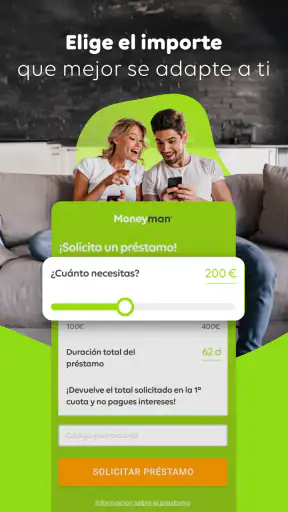
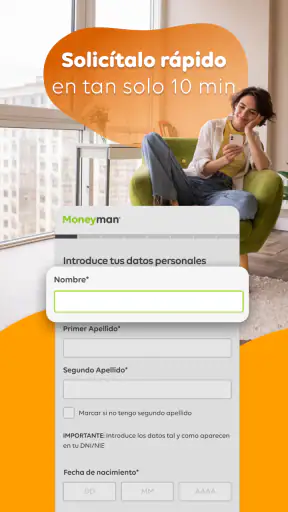
Antes de comenzar, también conviene comprobar que estás utilizando la aplicación oficial de Moneyman y que el sistema del teléfono cumple el requisito mínimo de Android 8.0. No es un detalle menor: instalar una versión antigua del sistema o una copia modificada puede causar errores y añade un riesgo innecesario cuando se manejan datos personales.
El registro inicial debe hacerse con datos exactos y coherentes. En una aplicación de préstamos, una errata en el nombre, el teléfono o la información económica puede obligar a repetir pasos o generar una evaluación que no refleje tu situación. No intentaría “mejorar” el perfil introduciendo cifras que no son reales; una solicitud rápida deja de ser útil si parte de una imagen equivocada de tus posibilidades.
Hay un pequeño hábito que marca una gran diferencia: leer el texto de cada pantalla antes de pulsar el botón siguiente. Muchas personas se concentran tanto en llegar al resultado que pasan por alto explicaciones, casillas o avisos. Yo revisaría especialmente cualquier apartado relacionado con el importe, el plazo, el coste total, la fecha de devolución y el tratamiento de los datos.
Cómo llegar a la primera acción útil
La primera acción realmente útil no es instalar la aplicación ni abrir una cuenta, sino conseguir una propuesta que puedas interpretar. Para llegar a ese punto, introduciría solo la cantidad necesaria para el gasto concreto. Pedir más dinero del que hace falta puede aumentar la carga de devolución y hacer que una emergencia pequeña se convierta en un problema más largo.
Un escenario sencillo sería una reparación doméstica inesperada que no puede esperar hasta el próximo ingreso. En esa situación, usaría Moneyman para explorar una alternativa, anotaría el importe total que tendría que devolver y lo compararía con el dinero disponible después de alquiler, facturas, alimentación y otras cuotas. Si la devolución deja el presupuesto demasiado ajustado, la respuesta responsable sería no continuar, aunque el proceso resulte cómodo.
La pantalla de resultado merece una lectura más cuidadosa que la de cualquier aplicación convencional. No me fijaría únicamente en la cantidad que podría recibir. También comprobaría el importe total a devolver, el calendario de pagos y cualquier coste asociado que aparezca antes de confirmar. La diferencia entre “recibir una cantidad” y “devolver una cantidad mayor” es el dato que debe guiar la decisión.
Un truco útil es hacer una captura o anotar los datos de la propuesta para poder revisarlos con la cabeza fría, siempre respetando la seguridad del dispositivo. No compartiría esas imágenes por mensajería ni las dejaría en una carpeta pública. Si la aplicación permite volver atrás para revisar la información, aprovecharía esa posibilidad antes de aceptar.
También recomiendo no confundir una respuesta rápida con una transferencia inmediata en todos los casos. El resultado de la solicitud y la disponibilidad efectiva del dinero son momentos distintos. Si necesitas el importe para una fecha concreta, revisa con atención qué indica la aplicación sobre el siguiente paso y no organices un pago urgente basándote solo en que la solicitud se haya enviado.
La confusión más habitual: préstamo, crédito y coste real
El lenguaje financiero puede parecer simple hasta que aparecen varios términos en la misma pantalla. Un préstamo suele asociarse a recibir una cantidad y devolverla según unas condiciones; un crédito puede funcionar de otra manera, dependiendo del producto concreto. No asumiría que dos ofertas con la misma cantidad tienen el mismo coste. El plazo, las comisiones y la forma de devolución pueden cambiar por completo la conveniencia.
Otra confusión frecuente es mirar solo la cuota. Una cuota pequeña puede parecer cómoda porque reduce el esfuerzo de cada periodo, pero si se extiende durante más tiempo o incluye costes adicionales, el total puede ser menos favorable. Yo empezaría siempre por la cifra final que saldrá de mi bolsillo y después comprobaría si la periodicidad de los pagos encaja con mis ingresos.
Si la aplicación muestra una casilla de aceptación, no la marcaría automáticamente para desbloquear el siguiente paso. Primero leería el documento relacionado y buscaría los apartados que explican la devolución, las consecuencias de un retraso y la forma de cancelar o desistir si corresponde. No hace falta ser especialista para hacerlo: basta con localizar cantidades, fechas y obligaciones concretas.
También puede generar dudas el hecho de que la aplicación sea gratuita. Que la descarga no tenga coste no significa que el producto financiero solicitado sea gratuito. Son dos cosas diferentes. La aplicación puede instalarse sin pagar y, al mismo tiempo, el préstamo o crédito tener sus propios costes. Esta distinción es probablemente la más importante para un usuario que llega desde una tienda de aplicaciones.
Privacidad, seguridad y control del proceso
Al utilizar una herramienta financiera, yo prestaría atención a qué información se solicita y por qué aparece en el flujo. Completar únicamente los campos necesarios ayuda a mantener el control y reduce errores. También usaría un bloqueo de pantalla sólido, evitaría redes inalámbricas públicas para enviar datos sensibles y cerraría la sesión si el teléfono lo utiliza más de una persona.
La seguridad no termina cuando se envía la solicitud. Conviene conservar las comunicaciones importantes, revisar las notificaciones y comprobar cualquier mensaje que pida credenciales o información adicional. Si algo parece extraño, no respondería desde un enlace recibido al azar; volvería a la aplicación oficial o a los canales reconocibles del servicio para verificarlo.
Otro punto práctico es revisar el correo y el número de teléfono asociados al proceso. Si una dirección está llena o un número ya no está activo, podrías perder avisos relevantes. Antes de confirmar, comprobaría que esos datos son correctos y que tienes acceso a ellos durante todo el periodo de la solicitud.
Qué hacer después de una propuesta
Cuando aparece una oferta, mi recomendación es tratarla como una decisión independiente, no como la conclusión inevitable del formulario. Saldría de la pantalla durante unos minutos, calcularía cuánto dinero quedaría disponible después de la devolución y preguntaría si existe una alternativa menos costosa: aplazar una compra, negociar un pago, utilizar un ahorro destinado a emergencias o consultar con la entidad bancaria habitual.
La comparación con las alternativas tradicionales debe hacerse con el mismo criterio. Un banco puede resultar más lento o exigir más pasos, pero quizá ofrezca condiciones distintas para un cliente con ingresos estables. Una tarjeta puede parecer inmediata, aunque sus costes dependan de la forma de pago. Pedir ayuda a familiares puede evitar intereses, pero también puede afectar a una relación personal. Moneyman aporta comodidad y rapidez en el inicio; no significa automáticamente que sea la opción más barata.
Para quien ya tiene varias deudas, la situación cambia por completo. Añadir otra cuota puede aliviar el día de hoy y empeorar el mes siguiente. En ese caso, preferiría buscar asesoramiento financiero independiente o hablar con los acreedores actuales antes de abrir una nueva solicitud. La aplicación puede ser sencilla de usar, pero ninguna interfaz puede resolver por sí sola un presupuesto que ya está comprometido.
Si decides continuar, guardaría un registro personal con el importe recibido, el total previsto, las fechas de pago y el canal de atención utilizado. No dependería únicamente de la memoria ni de una notificación que podría perderse entre otros avisos. Este pequeño registro facilita comprobar que el calendario se cumple y detectar pronto cualquier discrepancia.
Mi experiencia general y el lugar que ocupa
Lo que más valoro de Moneyman es que concentra el acceso a una solicitud financiera en el teléfono y evita que el usuario tenga que empezar con una visita presencial. Para una necesidad puntual, esa sencillez puede ahorrar tiempo y permitir revisar una posible alternativa desde casa. La clasificación PEGI 3 también deja claro que se distribuye como una aplicación apta para público general, aunque la responsabilidad de contratar un producto financiero corresponde naturalmente a un adulto que comprenda sus condiciones.
Lo que menos me convence es el riesgo de que la rapidez empuje a decidir demasiado pronto. La experiencia puede sentirse tan directa que el usuario olvide que está asumiendo una obligación, no simplemente activando una función. Por eso, su mayor fortaleza —la facilidad para iniciar el proceso— exige una disciplina equivalente al revisar el coste total y la capacidad de devolución.
La valoración media de cuatro sobre cinco, junto con miles de opiniones y varios miles de reseñas, sugiere una recepción generalmente positiva, aunque no perfecta. Yo interpretaría esa puntuación como una invitación a probar la interfaz con expectativas realistas, no como una garantía de que cada solicitud tendrá el mismo resultado. La situación económica, el perfil y las condiciones mostradas pueden cambiar la experiencia de cada persona.
Después de utilizarla, mi recomendación sería concreta: instálala solo si tienes una necesidad definida, completa los datos con honestidad, revisa la propuesta fuera del impulso inicial y compara el coste total con otras opciones. Si lo que buscas es administrar tus gastos, ahorrar o construir un plan financiero, escogería otra clase de aplicación. Si necesitas explorar un préstamo desde Android y estás preparado para leer las obligaciones con detalle, Moneyman puede ser un punto de partida cómodo.
La mejor forma de usar Moneyman es verla como una herramienta para evaluar una posibilidad, no como dinero fácil. Esa diferencia resume mi opinión. La aplicación cumple una función concreta y puede resultar accesible para un primer contacto, pero el éxito no consiste solo en completar la solicitud: consiste en terminar el proceso entendiendo exactamente qué se recibe, qué se devuelve y si esa devolución cabe de verdad en tu vida cotidiana.
Preguntas frecuentes sobre Moneyman・Préstamos Rápidos
¿Qué es Moneyman・Préstamos Rápidos y cómo funciona?
Moneyman・Préstamos Rápidos es una aplicación orientada a solicitar préstamos personales de manera digital. Desde la app puedes completar una solicitud, proporcionar tus datos, indicar el importe que necesitas y consultar una posible oferta. La aprobación, el límite disponible y las condiciones dependen de la evaluación realizada por la empresa y de los requisitos vigentes en tu país.
¿Qué requisitos suelen pedir para solicitar un préstamo en Moneyman?
Antes de enviar la solicitud, normalmente necesitarás ser mayor de edad, residir en una zona donde el servicio esté disponible, contar con un documento de identidad válido y proporcionar información personal, laboral y bancaria. También pueden solicitar datos sobre tus ingresos y gastos para valorar tu capacidad de pago. Los requisitos exactos pueden cambiar según tu perfil y ubicación.
¿Cuánto dinero puedo pedir y cuánto tardan en responder?
El importe disponible no es igual para todos los usuarios, ya que depende de la información proporcionada, el historial financiero y los criterios internos de evaluación. La aplicación permite conocer las opciones disponibles después de completar el formulario. La respuesta puede llegar rápidamente, aunque la revisión no siempre es inmediata y podría requerir verificaciones o documentación adicional.
¿El préstamo de Moneyman tiene intereses, comisiones u otros costes?
Sí. Como ocurre con cualquier servicio de crédito, es fundamental revisar el coste total antes de aceptar una oferta. Pueden aplicarse intereses, comisiones u otros cargos establecidos en el contrato, y el importe final puede variar según el plazo y la cantidad solicitada. Comprueba siempre la TAE, el calendario de pagos y las condiciones por retraso.
¿Es seguro proporcionar mis datos personales en la aplicación?
La aplicación puede solicitar información sensible, como datos de identidad, contacto, ingresos y cuenta bancaria, para procesar la solicitud. Antes de utilizarla, verifica que la has descargado desde una tienda oficial y revisa su política de privacidad, permisos y condiciones de uso. No compartas credenciales ni códigos por canales no oficiales y evita pedir más de lo que puedas devolver.